Конни надбягвания залози в България: пазарна статистика, играчи и тенденции
 Available in US
Преди пет години данните за онлайн залагания в България бяха оскъдни. Днес имаме конкретни числа — и те са изненадващо говорими. България е малка страна с малко под 7 милиона население, но хазартният пазар надхвърля 820 млн. USD годишно и броим над 1 милион активни онлайн залагащи. Конните надбягвания в тази картина са нишов сегмент — но „нишов“ не означава маргинален. Означава концентриран при конкретни оператори и с конкретен профил на аудиторията.
Онлайн хазартен пазар в България: 820 млн. USD за 2025 г.
Общите приходи от хазарт в България са достигнали 392.3 млн. BGN (около 200.7 млн. EUR) за 2024 г., а с включването на алтернативния данък приходите надхвърлят 490 млн. BGN. За 2025 г. се очаква сумата да надхвърли 820 млн. USD включително онлайн хазарта — ръст, отразяващ нарастващата дигитализация на сектора.
Онлайн хазартният сегмент в България продължава да се разширява — 51 лицензирани онлайн оператора и 2 183 букмейкърски пункта. Пазарът на онлайн спортни залози е прогнозиран на 65.57 млн. USD за 2024 г. при очакван CAGR 5.2% до 2028 г. — потенциал за достигане на 180.4 млн. USD. Тези числа поставят България сред по-активните онлайн залагателни пазари в Югоизточна Европа.
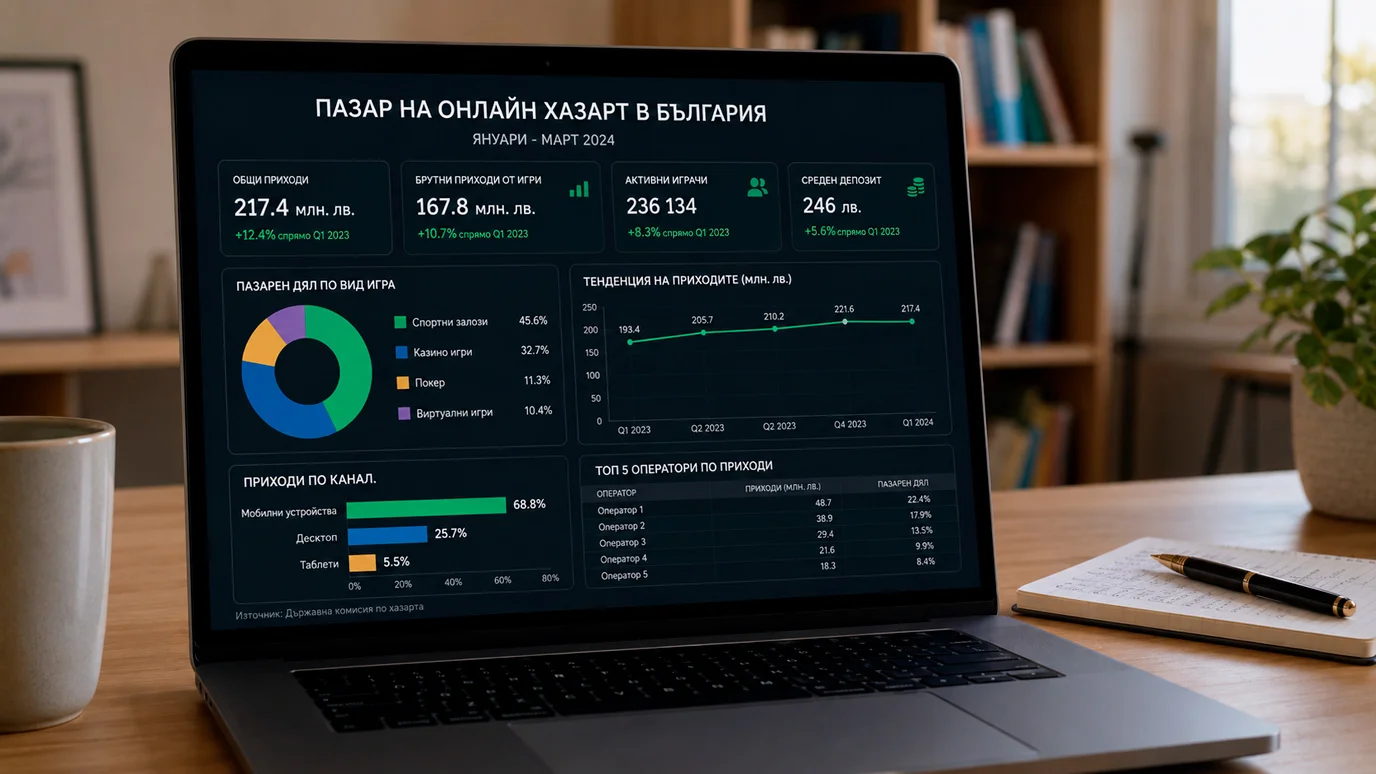
Онлайн хазартът е допринесъл с около 102.3 млн. EUR (200 млн. BGN) за националния бюджет — данъчни приходи, показващи, че регулаторният модел носи конкретна фискална стойност. НАП е мотивиран да поддържа строг лицензионен режим именно заради тази данъчна база.
Сравнение с европейски среднини: ARPU от 411 EUR в България е в средния диапазон за Югоизточна Европа — по-нисък от UK (785 EUR ARPU) и Германия (620 EUR), но сравним с Румъния и Гърция. По-ниският ARPU отразява по-ниската покупателна способност, а не по-малката залагателна активност.
Профил на онлайн залагащите в България: 1 млн. играчи, 40% жени
България има над 1 милион активни онлайн играчи — значителен брой при население около 7 млн. Средният годишен приход на потребител (ARPU) е 411 EUR за 2024 г. — умерен, но показателен за редовна активност.
Числото, което ме изненада при изследването на BG пазара: 40% от всички онлайн залози в България се поставят от жени — по-висок дял в сравнение с повечето европейски юрисдикции. В UK женският дял е около 28-30%. Тази демографска специфика е релевантна за разбирането на конния пазар — конните надбягвания традиционно привличат по-широк Gender баланс в сравнение с футболните залози, особено при топ събитийни дни като Royal Ascot (известен и с fashion компонента си).
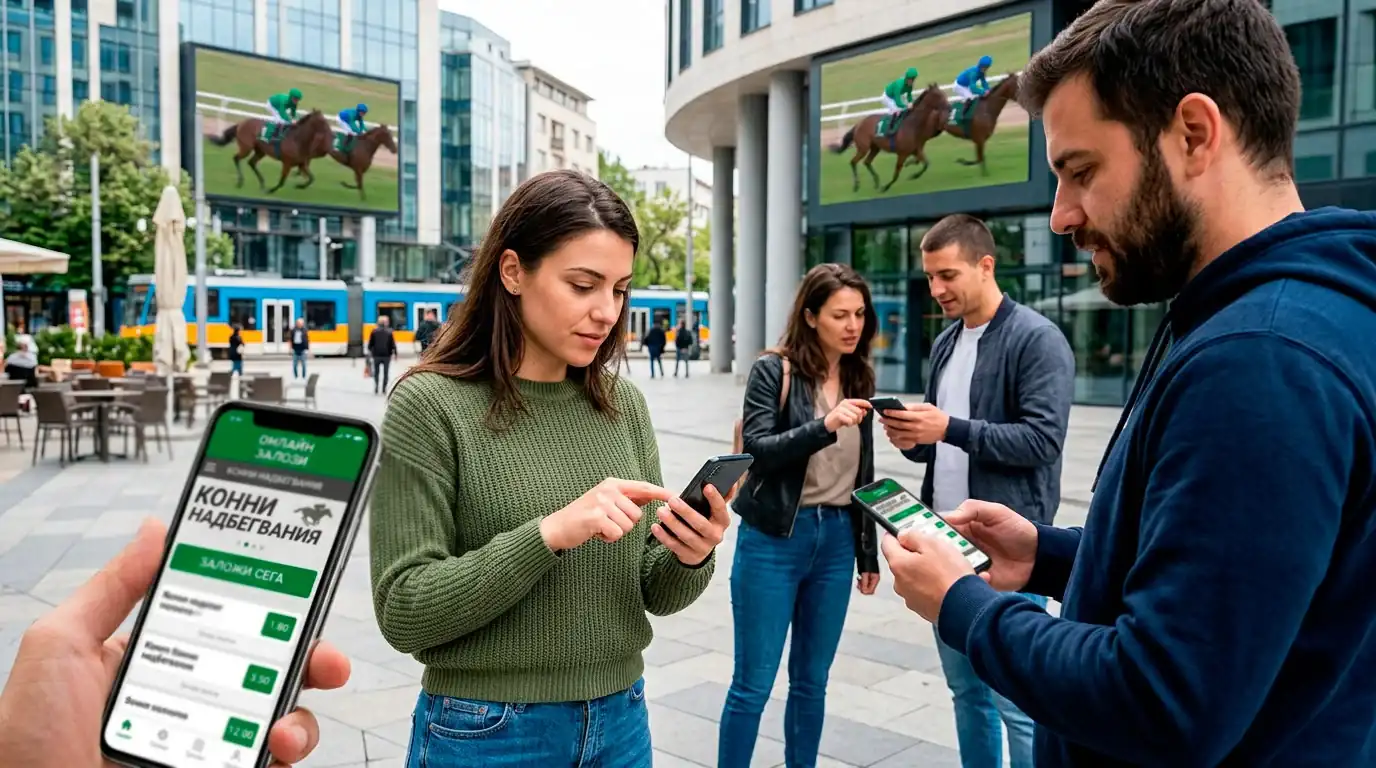
Профилът на BG онлайн залагащия при конни надбягвания специфично: предимно 25-45 г., интерес към UK и ирландски топ надпревари (Cheltenham, Royal Ascot, Grand National), залагащ основно чрез Bet365 или Betfair. Местните оператори (Efbet, Palmsbet) обслужват предимно виртуалните конни надбягвания и спортни залози — конният спорт с реални надпревари е концентриран при двата международни оператора.
Конните надбягвания в БГ: нишов сегмент с ограничен брой оператори
Конните надбягвания в България са в сравнително по-нишов сегмент спрямо футбол — само Bet365 и Betfair предлагат реални (не виртуални) конни надбягвания сред лицензираните за страната оператори. Тази концентрация е едновременно ограничение и ясност: изборът е директен, без объркване от множество оператори с частично покритие.
Нишовостта означава и специфична аудитория: залагащите при конни надбягвания в България са по-ангажирани и по-информирани от средния спортен залагащ. Те следят UK форм гайдове, четат Racing Post и имат ясни предпочитания към конкретни надпревари. Това е ценна демографска характеристика за операторите — и обяснява защо Bet365 и Betfair инвестират в промоции специфично за конни надбягвания, дори при сравнително ниски абсолютни обеми.
Тенденция за следване: нарастващото медийно покритие на UK конния спорт в BG онлайн медии (специализирани сайтове и YouTube канали) постепенно разширява аудиторията. Залагащи, открили конния спорт чрез Cheltenham или Royal Ascot покритие, са относително нови, но бързо усвояващи — добра основа за устойчив органичен ръст на нишата.

За пълен списък на лицензираните оператори и как да проверите лиценза им, вижте лицензирани букмейкъри за конни надбягвания в България.
Прогноза за онлайн залозите в България до 2028 г.
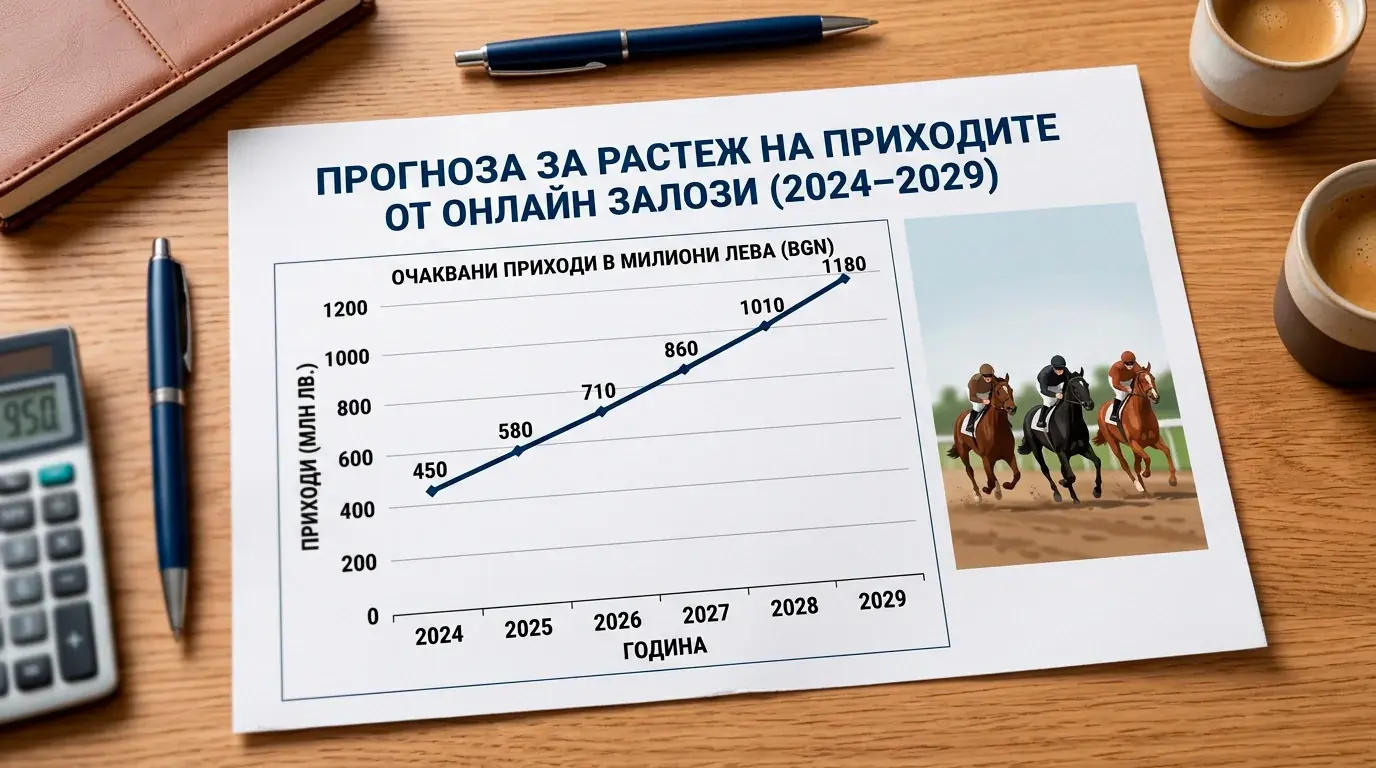
Прогнозата е умерено оптимистична: CAGR 5.2% за онлайн спортни залози до 2028 г., потенциал за достигане на 180.4 млн. USD. Двигателите са предсказуеми: нарастваща мобилна пенетрация, по-младо население с по-висок онлайн залагателен апетит, и регулаторна яснота след стабилизирането на НАП лицензионния режим.
Конните надбягвания в тази прогноза ще останат нишов сегмент — фундаменталната реалност, че само 2 оператора предлагат реални надпревари, ограничава обема. Но при нарастваща информираност (повече BG медии покриват UK конен спорт) и при по-добри мобилни апп-ове с live streaming — аудиторията на конните надбягвания в България има потенциал за органичен ръст.
Въпроси и отговори
Колко активни онлайн залагащи има в България?
България има над 1 милион активни онлайн играчи при население около 7 млн. Средният годишен приход на потребител (ARPU) е 411 EUR за 2024 г. Онлайн хазартът е допринесъл с около 102.3 млн. EUR за националния бюджет. Броят на лицензираните онлайн оператори е 51 към началото на 2025 г.
Какъв е делът на жените сред онлайн залагащите в България?
40% от всички онлайн залози в България се поставят от жени — по-висок дял в сравнение с повечето европейски юрисдикции (UK: 28-30%). Тази демографска специфика е уникална за BG пазара и е релевантна за разбирането на конния залагателен профил в страната.
Локален факт, рядко споменаван: България няма традиция в националния конен спорт в смисъла на UK или Ирландия — няма активни хиподроми с редовни надбягвания. Единственото конно залагане в страната е онлайн, при международни оператори с UK и ирландски програма. Тази реалност концентрира цялата аудитория при Bet365 и Betfair, без алтернатива за „местни“ конни надбягвания.
Какво означава ARPU от 411 EUR годишно на практика: средно 34 EUR месечно на активен залагащ. При конни надбягвания, с относително по-нисък обем (нишов сегмент спрямо футбол), реалният месечен разход на конен залагащ вероятно е по-нисък — около 10-15 EUR месечно при умерена активност. Тези числа поставят залагането при конни надбягвания в реалистична перспектива: развлечение с умерен бюджет, не основен финансов ангажимент.
Перспектива за растеж на конните надбягвания в BG: двата ключови фактора за нарастване на аудиторията са по-добра мобилна ергономика (апп-ове с live streaming на Bulgarian) и нарастващо медийно покритие на UK конния спорт в BG онлайн медии. Нито един BG медиен сайт все още не предлага систематично Cheltenham или Royal Ascot обхват. Това е пазарна ниша — и нейното запълване директно ще разшири аудиторията на конните надбягвания залози в България.
Специфичен BG феномен: залагащите, открили конния спорт чрез Cheltenham „fever“ (интензивен медиен период преди и по времена фестивала), имат по-висок залагателен engagement в сравнение с тези, намерили пазара случайно. Целенасочено маркетингово позициониране около топ събитийни дни е ключова стратегия за операторите в BG.
Изготвено от редакцията на „Конни Надбягвания Залози Бонус”.