Конни надбягвания в Европа: пазарен размер, тенденции и прогнози до 2033
 Available in US
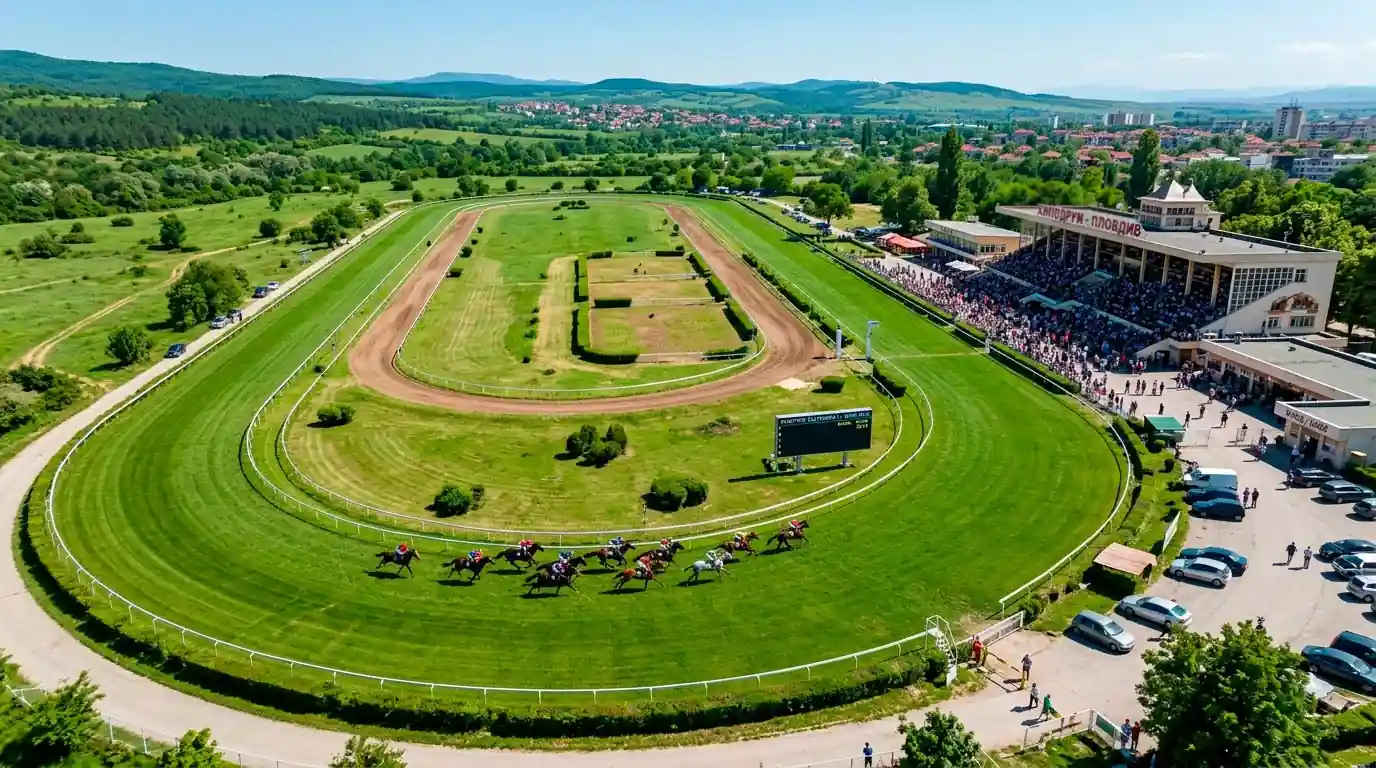
Числата зад европейския конен спорт са по-впечатляващи, отколкото повечето залагащи осъзнават. Европа доминира с 47% от глобалните приходи от конни надбягвания — близо половината от световния пазар. За мен тези данни не са просто статистика: те обясняват защо UK и ирландските коефициенти са толкова ликвидни, защо промоциите около Cheltenham и Royal Ascot са толкова агресивни, и защо конните надбягвания продължават да бъдат номер 2 залагателен спорт след футбол в Европа.
Европейски конен пазар: 47% от глобалните приходи
Глобалният пазар на конни надбягвания е оценен на 477 милиарда USD за 2025 г. — с прогноза за достигане на 565 милиарда USD до 2033 г. при CAGR 8.89%. Европа, с 47% дял, е с приблизително 224 милиарда USD годишен оборот — сума, поставяща конните надбягвания в категорията на значимите европейски индустрии.
Зад тези числа стои конкретна пазарна структура. Топ 5 букмейкъра държат 54% от пазарния дял при конни надбягвания — концентрация, типична за зрели пазари с високи бариери за влизане. Дигитално ориентираните оператори растат с 29% по-бързо от традиционните — пряко следствие от мобилизацията на залагателния пазар.
За BG залагащия тази концентрация е конкретна реалност: Bet365 и Betfair са двата достъпни оператора за реални конни надбягвания. Те са именно сред топ 5 глобалните пазарни лидери — което означава задълбочена ликвидност, стабилна регулаторна история и достъп до пълния спектър от UK и ирландски надпревари.

„Европейският конен пазар е движен от комбинация от исторически традиции, силни регулаторни рамки и нарастващата дигитализация. Онлайн сегментът е двигателят на ръста“ — European Gaming & Betting Association. Тази оценка поставя конните надбягвания в по-широкия контекст на европейския онлайн хазарт, чиито приходи са 47.9 млрд. EUR за 2024 г. — ръст 11.7% г/г.
Великобритания и Ирландия: двигателите на европейските конни залози
Въпреки 47% европейски дял, пазарът е силно концентриран в UK и Ирландия. UK онлайн конни надбягвания са генерирали 766.7 млн. GBP GGY за финансова 2024-2025 г. — второ само след футбол (1.3 млрд. GBP). Европа хоства около 78 000 конни надбягвания годишно, но значителна parte от залагателната активност е генерирана именно от UK/IE публиката.
Ирландия допълва картината: 390 надпревари, 1.316 млн. посетители за 2025 г. (рекорд), Tote оборот 81.3 млн. EUR. Ирландия е непропорционално голяма залагателна сила предвид размера на страната — конният спорт е вплетен в националната идентичност по начин, уникален в Европа.
Франция е третата значима европейска конна нация. PMU (Pari Mutuel Urbain) е държавен Tote монопол с годишен оборот над 9 млрд. EUR — но PMU е предимно затворен пазар, трудно достъпен за BG залагащи чрез стандартните UK оператори. Немски, шведски и италиански конни пазари съществуват, но с ограничена международна залагателна видимост.
Онлайн ръст: от 47.9 млрд. EUR до 2029 при CAGR 6.9%
Европейският онлайн хазартен пазар расте с 6.9% CAGR до 2029 г. — и конните надбягвания участват пропорционално в тази тенденция. Ключовите двигатели: мобилизация (60%+ от залозите вече са мобилни), live залагане (in-play при конни надбягвания расте с по-висок темп от pre-race), и нови продукти (виртуални надбягвания +33%, блокчейн платформи с 21% проникване сред редовните залагащи).
Регулаторните промени в UK (wagering cap 10x от 2026 г., забрана на смесени промоции) имат двоен ефект: краткосрочно намаляват приходите на операторите, но средносрочно изграждат по-доверена основа за потребителите. Залагащите, разочаровани от нереалистичните 50x условия, се завръщат при по-честни 10x промоции.
Европейски прецедент: Франция, Германия и Нидерландия прилагат собствени регулаторни рамки, сходни с UK тенденциите. Хармонизацията на европейски ниво е дългосрочна тенденция — за BG залагащите това означава постепенно уеднаквяване на условията при различните оператори, независимо от юрисдикцията.

Дигитализацията на конния пазар: мобилни и блокчейн платформи
Дигитализацията на конния пазар не е еволюция — е революция. Онлайн мобилните залози са нараснали с 48%, виртуалните конни надбягвания с 33%, блокчейн платформите с 21% проникване. Всяка от тези категории е отделен сегмент с различна аудитория и залагателен профил.
За BG залагащи практическото следствие от дигитализацията е директно: всички UK и ирландски надпревари са достъпни реал-тайм от всяко устройство, live стрийминг е стандарт, а Exchange пазарите при Betfair предлагат ликвидност, невъзможна при физически залагателни пунктове. Преди 15 години следенето на Royal Ascot от България изискваше сателитна антена и специализирани кабели. Днес — просто Bet365 мобилно приложение.
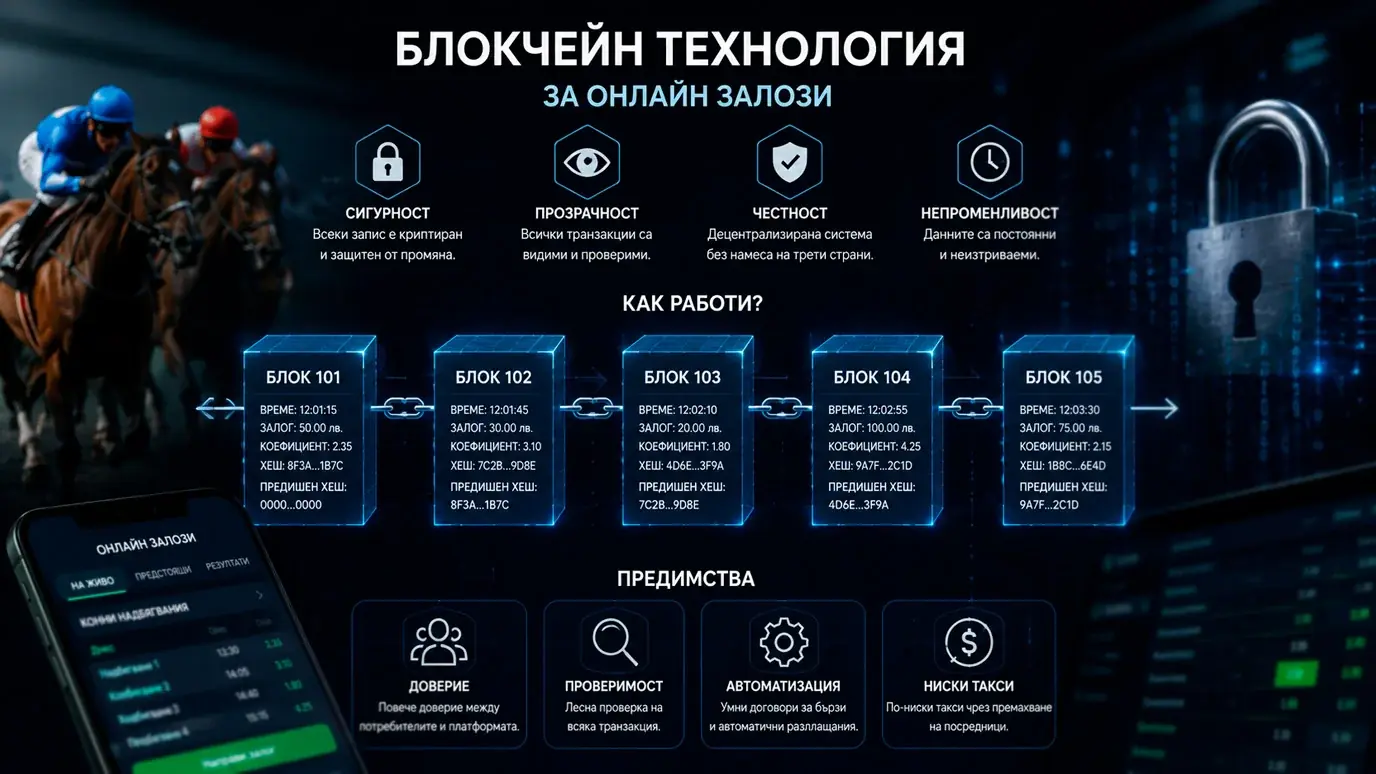
Блокчейн-базираните залагателни платформи с 21% проникване са все още в ранен стадий за масовия BG залагащ — нито една от тях не е лицензирана за България. Но тенденцията е ясна: децентрализираните пазари ще оказват все по-голям натиск върху традиционните оператори за по-прозрачни коефициенти и по-ниски margins.

За BG залагащи практическото следствие от дигитализацията е директно: всички UK и ирландски надпревари са достъпни реал-тайм от всяко устройство, live стрийминг е стандарт, а Exchange пазарите при Betfair предлагат ликвидност, невъзможна при физически залагателни пунктове. Преди 15 години следенето на Royal Ascot от България изискваше сателитна антена и специализирани кабели. Днес — просто Bet365 мобилно приложение.
Въпроси и отговори
Коя европейска страна генерира най-много приходи от конни надбягвания?
Великобритания е водеща европейска конна залагателна нация — UK онлайн конни надбягвания са генерирали 766.7 млн. GBP GGY за 2024-2025 г. Франция е на второ место с PMU Tote оборот над 9 млрд. EUR (включително всички Tote продукти), следвана от Ирландия с 81.3 млн. EUR Tote оборот. В глобален контекст Европа държи 47% от световните приходи.
Какъв е прогнозираният ръст на онлайн конните надбягвания в Европа до 2033?
Глобалният пазар на конни надбягвания е прогнозиран да достигне 565 млрд. USD до 2033 г. при CAGR 8.89% от базата 477 млрд. USD за 2025 г. Европейският онлайн хазартен пазар (включително конни надбягвания) е прогнозиран при CAGR 6.9% до 2029 г. Онлайн конните надбягвания растат по-бързо от земния сегмент.
Бъдещото развитие на европейския конен пазар е свързано и с решения на национално ниво. Германия либерализира онлайн залозите от 2021 г.; Нидерландия стартира нов регулаторен режим от 2021 г. Тези промени постепенно увеличават достъпните пазари за залагащите в цяла Европа, включително в България — нови лицензирани оператори с европейски присъствие могат да влязат в BG пазара при по-хармонизирана регулация.
Глобалните числа за 2033 — 565 млрд. USD — изглеждат абстрактни. Но конкретният им смисъл за BG залагащ е: индустрията расте, операторите инвестират в нови продукти и по-добри платформи, и конкурентното напрежение между тях носи ползи за крайния потребител под формата на по-добри бонуси, по-ниски margins и по-богато съдържание.
Пазарната концентрация в UK и Ирландия е и структурен риск: Brexit доведе до известно разединяване на UK от EU регулаторната хармонизация. UK Gambling Commission (UKGC) вече не е задължен да следва EU директиви — и UK регулаторните промени (wagering cap, забрана смесени промоции) са UK-специфични. Тази регулаторна дивергенция може да доведе до различни условия за BG залагащи при UK спрямо EU-лицензирани оператори с достъп до BG пазара.
Подготвено от редакторите на „Конни Надбягвания Залози Бонус”.